先日、ある工務店の社長さんから「現場が遠方ばかりで交通費と宿泊費がかさんで困る」と相談を受けました。
領収書をまとめて見せてもらうと、たしかに月に何度も県外へ出ています。
ところが、その会社には「旅費規程」がありませんでした。もったいない! と思わず声が出た理由を、今回はお話しします。
建設会社を経営しているみなさんにとって、現場の立会い、施主との打合せ、遠方での検査など、出張は日常のはずです。
「実費精算しているから問題ない」と思っている方こそ、ぜひ最後まで読んでください。
節税のポイントは「日当」にある
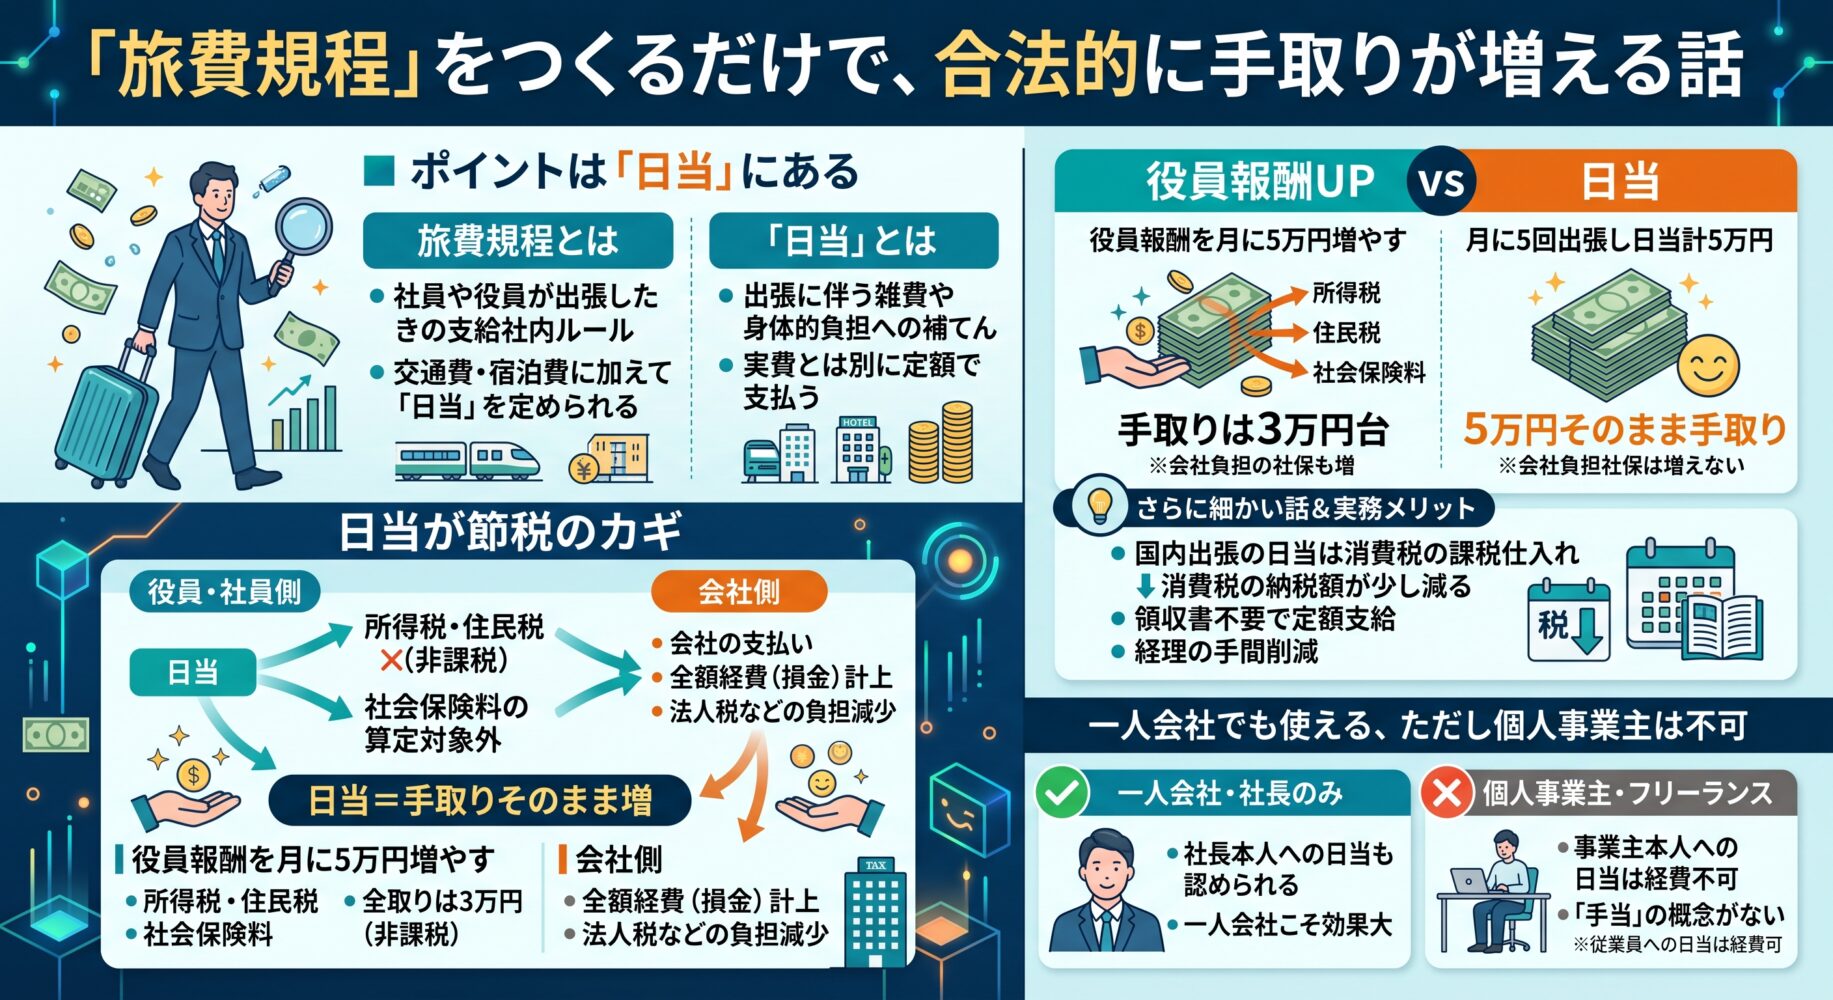
旅費規程とは、社員や役員が出張したときに会社がいくら支給するかを定めた社内ルールです。
交通費や宿泊費だけでなく、「日当(出張手当)」を定めることができます。
日当とは、出張に伴う細かな雑費や身体的負担への補てんとして、実費とは別に定額で支払うお金のことです。
この日当が節税のカギになります。
所得税法では、通常必要と認められる範囲の旅費は受け取った側で非課税と定められています。
つまり、日当をもらった役員や社員には、所得税も住民税もかかりません。
社会保険料の算定にも含まれません。
一方、支払った会社側では全額を経費(損金)として計上できます。
役員報酬を増やす場合との比較
| 役員報酬を月5万円増額 | 日当で月5万円支給(1万円×5回) | |
|---|---|---|
| 所得税・住民税 | かかる | かからない |
| 社会保険料 | かかる(会社負担も増える) | かからない |
| 本人の手取り | 3万円台 | 5万円そのまま |
| 会社の経費計上 | できる | できる |
さらに細かい話をすると、国内出張の日当は消費税の課税仕入れとして扱われるため、消費税の納税額も少し減ります。
日当は領収書がなくても定額で支給できるので、経理の手間が減るのも実務上のメリットです。
一人会社でも使える、ただし個人事業主は不可
「うちは社長一人の会社だから関係ない」と思った方、それは誤解です。
旅費規程は役員一人の会社でも作れますし、役員本人への日当も認められます。
むしろ一人会社こそ効果が大きい制度です。
ただし注意点があります。
個人事業主の場合、自分自身への日当は経費になりません。
事業主本人への「手当」という概念がないからです(従業員への日当は経費になります)。
個人で事業を営んでいる方は、この点だけでも法人化を検討する材料になるかもしれません。
作るときの4つのルール
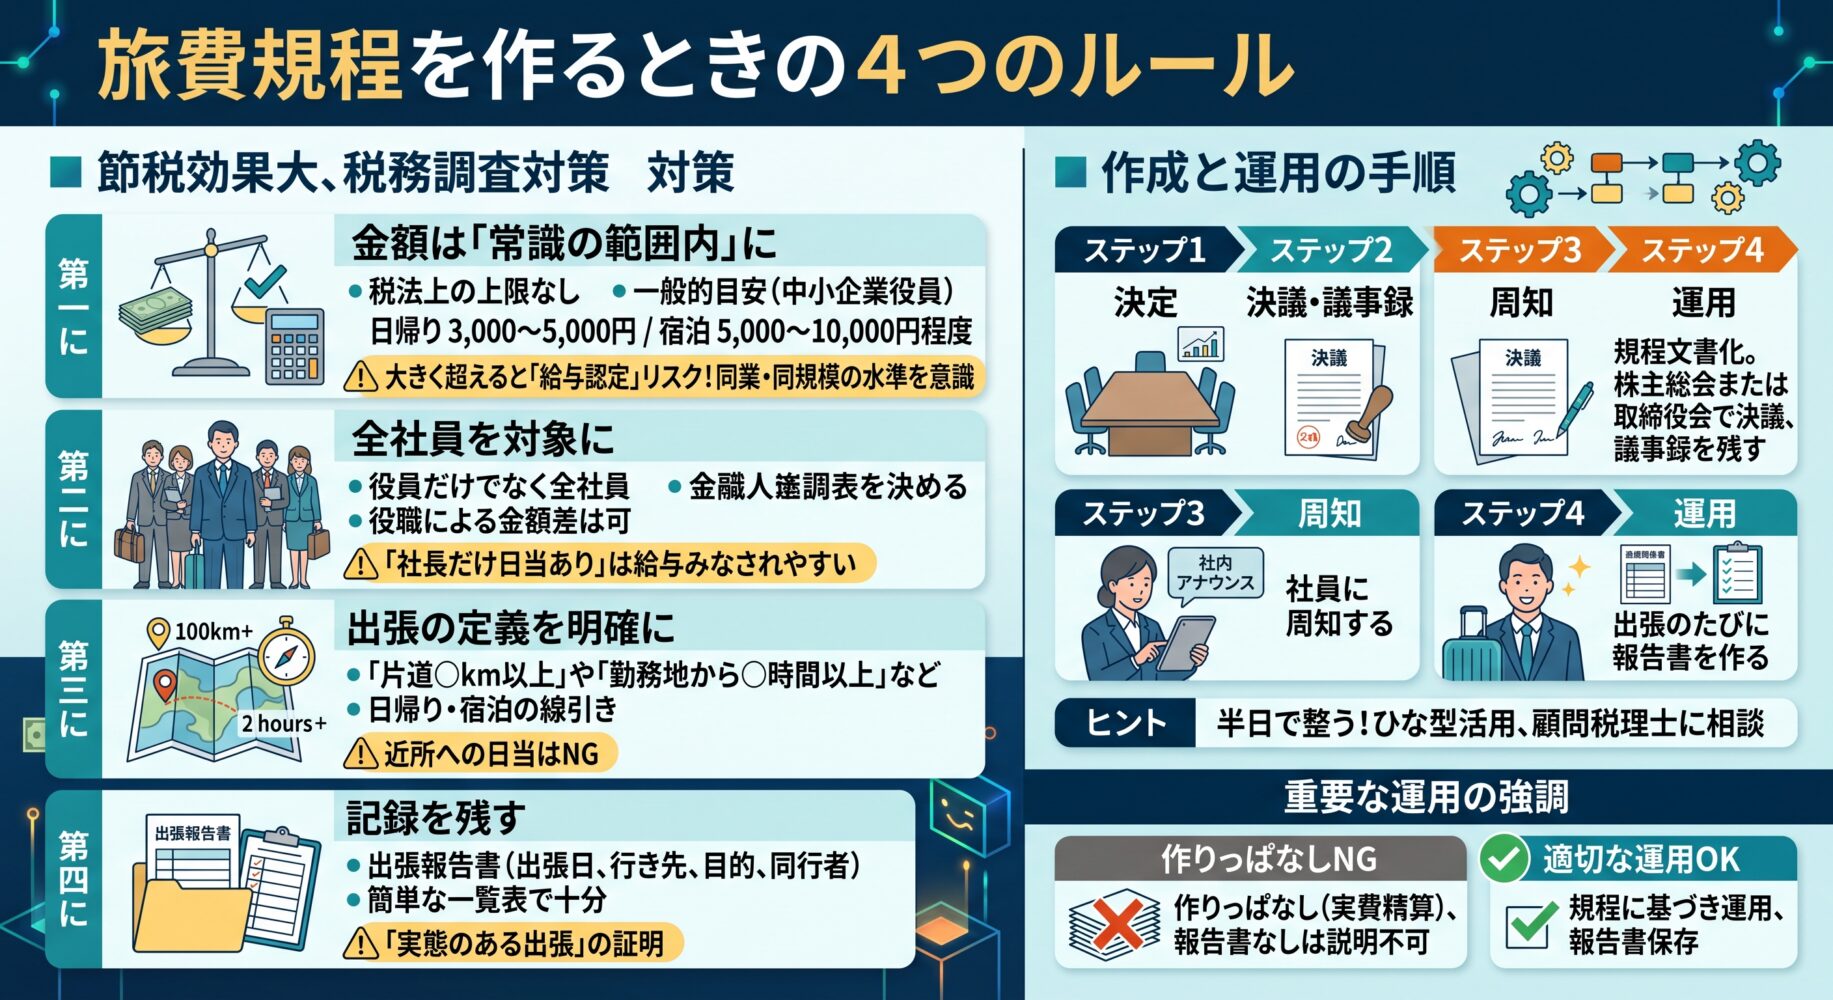
節税効果が大きい分、税務調査でも見られやすい項目です。次の4点を押さえてください。
1. 金額は「常識の範囲内」に
税法上の明確な上限額はありませんが、一般的な中小企業では次のような水準が多く見られます。
| 区分 | 日帰り出張 | 宿泊を伴う出張 |
|---|---|---|
| 役員 | 3,000〜5,000円程度 | 5,000〜10,000円程度 |
これを大きく超えると「実質的な役員報酬(給与)」と認定されるリスクが高まります。
同業・同規模の水準を意識してください。
2. 役員だけでなく全社員を対象にする
役職に応じて金額に差をつけるのは構いませんが、「社長だけ日当あり」は給与とみなされやすくなります。
3. 出張の定義を明確にする
「片道○km以上」や「勤務地から○時間以上」など、日帰りと宿泊の線引きを規程に書いておきます。
近所の現場へ行くたびに日当を付けるのはNGです。
4. 記録を残す
出張日、行き先、目的、同行者を記した出張報告書(簡単な一覧表で十分です)を保存してください。
「実態のある出張」であることの証明になります。
作成の手順
手順はシンプルです。
- 出張の定義と、日当・宿泊費の金額表を決める
- 規程を文書にして株主総会または取締役会で決議し、議事録を残す
- 社員に周知する
- 出張のたびに報告書を作る
規程のひな型はインターネットにも多く出回っていますし、顧問税理士に相談すれば短時間で整います。
大切なのは、規程を作った「後」の運用です。
作りっぱなしで実費精算を続けていたり、報告書がなかったりすると、調査時に説明ができません。
まとめ
冒頭の工務店の社長さんは、その後すぐに規程を整備しました。
年間の出張日数を数えたところ、役員の日当だけで数十万円が新たに経費となり、社長ご自身の手取りも増えたそうです。
「今まで何をしていたんだ」と苦笑いされていました。
決算で慌てる前に、一度、自社の出張の実態を棚卸ししてみてください。
それが、いちばん手軽な節税の第一歩です。
※本記事は一般的な情報提供を目的としたものです。
具体的な金額設定や適用可否については、顧問税理士にご確認ください。